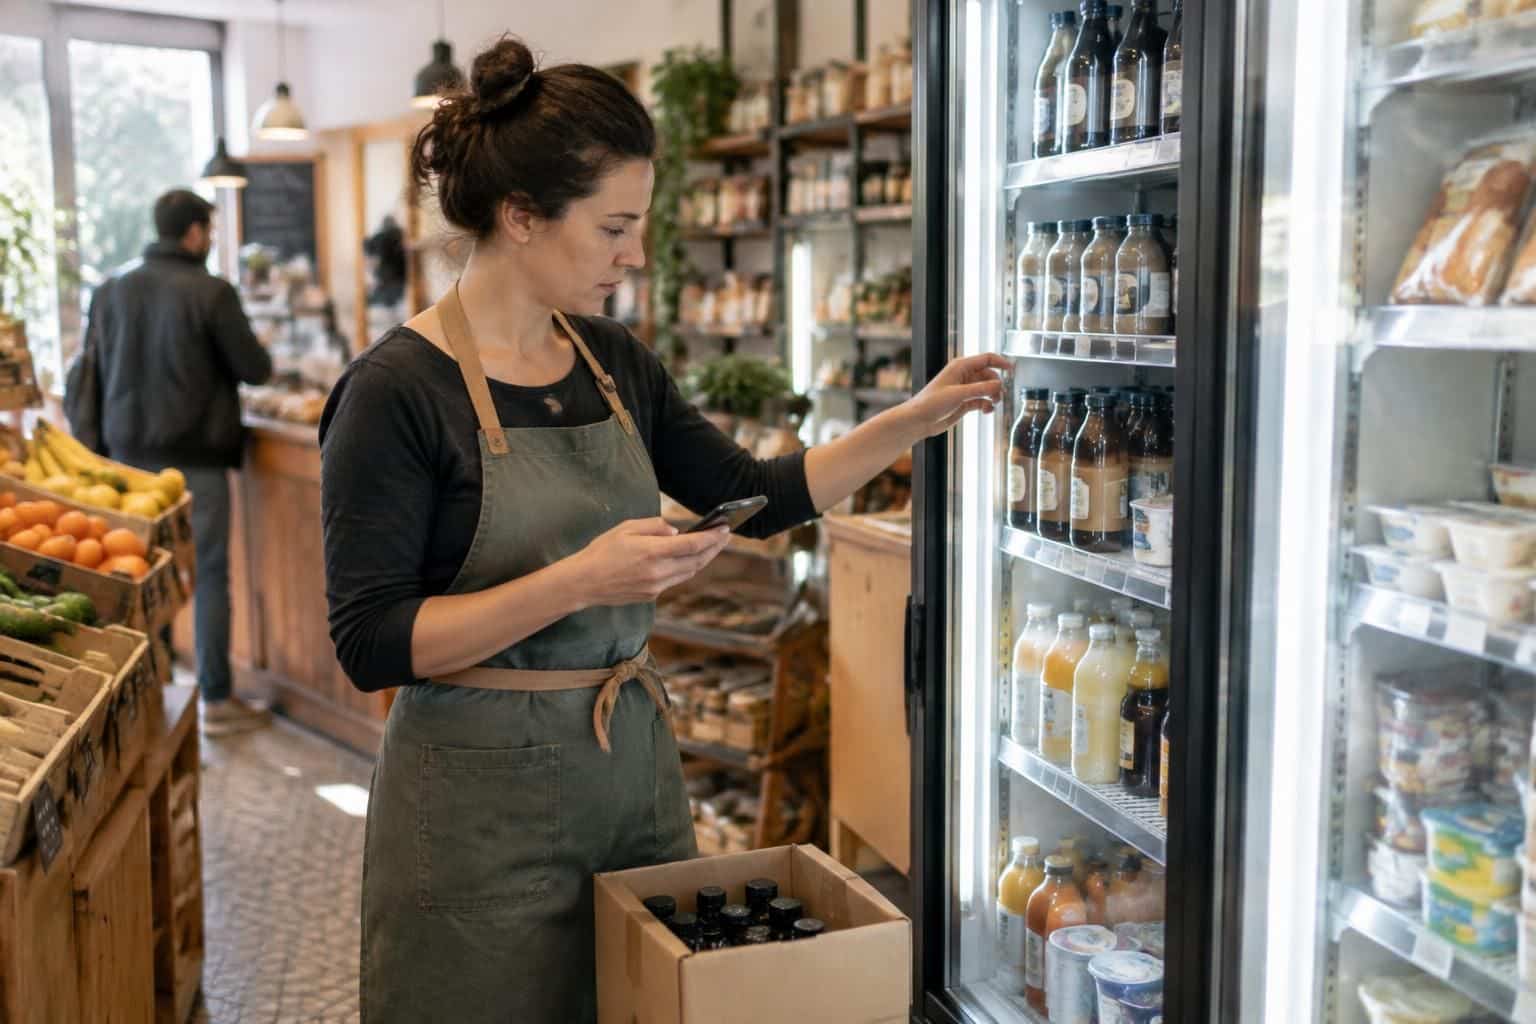
Le samedi matin, le logiciel de caisse de Nora affiche douze bouteilles de café froid. Dans le frigo de son épicerie, il en reste six. Doit-elle commander un carton de plus, chercher les bouteilles en réserve ou vérifier la dernière livraison ? Si elle attend son inventaire annuel, elle obtiendra une vue d’ensemble de la marchandise détenue à la clôture, mais il sera trop tard pour éviter une rupture ce week-end. Un inventaire tournant lui permet de vérifier ce rayon dans la journée, sans faire fermer la boutique. À lui seul, en revanche, ce comptage ne dit rien des produits qu’elle n’a pas contrôlés.
Pour un petit commerce, la vraie différence tient donc autant au moment où l’on découvre les écarts qu’au temps passé à compter. Une boutique qui vend peu de références peut tout vérifier après la fermeture sans bouleverser ses horaires. Une épicerie ouverte sept jours sur sept, avec plusieurs livraisons par semaine, a davantage intérêt à répartir les contrôles. Entre les deux, une formule hybride permet de surveiller les produits sensibles au fil des ventes et de garder un rendez-vous plus large pour les comptes. Encore faut-il savoir ce que l’on compte, à quelle heure et par rapport à quel chiffre.
Inventaire tournant ou inventaire annuel : quelles différences pour un petit commerce ?
Un inventaire physique complet consiste à dénombrer toutes les marchandises comprises dans le périmètre du magasin à une date de référence. On passe du rayon à la réserve, sans oublier les vitrines et les présentoirs temporaires. « Annuel » désigne la fréquence, pas l’étendue du comptage : le même contrôle intégral peut aussi être réalisé en milieu d’année, par exemple avant un déménagement.
Le comptage tournant, lui, fractionne le travail en séances. Le lundi, l’équipe vérifie les boissons fraîches ; le mercredi, quelques cosmétiques chers ; la semaine suivante, un meuble d’épicerie sèche. Les références ne sont pas toutes contrôlées le même jour, ni forcément au même rythme : une bouteille très demandée mérite parfois plus d’attention qu’un article stable vendu quelques fois par mois.
| Critère | Inventaire physique complet | Inventaire tournant |
|---|---|---|
| Périmètre | Ensemble des marchandises du périmètre défini | Une zone, une famille ou une liste de références |
| Fréquence d’inventaire | À la clôture ou lors d’un événement particulier | Selon un calendrier quotidien, hebdomadaire ou mensuel |
| Impact sur les ventes | Créneau dédié, souvent hors ouverture | Séances courtes possibles pendant les heures calmes |
| Recherche des écarts | Plus longue si le dernier contrôle remonte à plusieurs mois | Souvent plus ciblée si le dernier relevé est récent |
| Utilité principale | Établir une situation globale à une date donnée | Fiabiliser les quantités utiles aux commandes et aux ventes |
Stock physique et stock théorique : comparer le même périmètre
Dans l’épicerie de Nora, six bouteilles sont visibles en rayon, mais le logiciel affiche douze unités pour l’ensemble du point de vente. Si un carton de six se trouve derrière la caisse, il n’y a aucun manque : les deux chiffres ne décrivent simplement pas le même emplacement. Pour comparer correctement, Nora doit soit relever cette référence partout, soit disposer d’une quantité théorique propre au frigo.
Cette distinction change le comptage des articles. Quand un employé vérifie une étagère entière, il doit savoir s’il recense ce qui se trouve sur ce meuble ou s’il cherche à confirmer le total de chaque référence pour la boutique. Un relevé par emplacement facilite l’organisation du magasin ; un relevé par référence répond plus directement à la question que pose une commande : combien d’unités restent réellement disponibles ?
Coût d’inventaire : comparer des heures de travail, pas seulement des créneaux
Un comptage intégral fait souvent intervenir plusieurs personnes à la fois. Si trois salariés y passent chacun quatre heures, le commerce mobilise douze heures de travail, sans compter le rangement préalable ni la recherche des écarts. Une fermeture en journée peut aussi coûter des ventes ; un samedi soir après la fermeture évite ce manque à gagner, mais peut entraîner d’autres contraintes de personnel.
Les petits contrôles ne sont pas gratuits pour autant. Quinze minutes, trois fois par semaine pendant quarante-huit semaines, représentent trente-six heures sur l’année, hors analyse des anomalies. Ce calcul ne rend pas la rotation moins intéressante : il rappelle que le coût d’inventaire s’évalue aussi à la lumière des commandes inutiles et des ruptures que les vérifications permettent d’éviter. Une séance courte n’est rentable que si son résultat sert à une décision.
Les deux modèles produisent donc des informations de nature différente. Une vue complète permet de répondre à « que détenons-nous à cette date ? », tandis qu’un contrôle ciblé aide à décider « faut-il commander ou corriger ce chiffre aujourd’hui ? ». Pour choisir le bon rythme, il faut d’abord repérer les références pour lesquelles une erreur a des conséquences immédiates.
Comment organiser un inventaire tournant par zones ou par articles ?
Le découpage par zones convient aux commerces dont les marchandises occupent des emplacements relativement stables. Nora délimite le frigo, le meuble près de la caisse et les rayonnages de la réserve, puis donne à chaque zone un nom que toute l’équipe reconnaît. Sur une gondole, elle précise si les produits exposés en bout de rayon sont inclus : si deux personnes se partagent le travail, cette limite évite qu’elles comptent les mêmes paquets deux fois.
Le découpage par articles fonctionne mieux quand les références prioritaires sont dispersées. Des piles peuvent se trouver près de l’encaissement, sur un présentoir saisonnier et dans un tiroir de réassort. Pour contrôler cette référence, le salarié passe par les trois emplacements et note des sous-totaux avant de saisir la quantité globale. Les sous-totaux lui permettent de vérifier un emplacement précis si le chiffre pose problème.
Fréquence d’inventaire : utiliser une méthode ABC adaptée au magasin
La méthode ABC sert à répartir le temps disponible selon l’importance des produits. Une petite boutique n’a pas besoin de quotas fixes : elle peut classer ses références d’après leur valeur, leur vitesse de vente, la répétition des écarts ou l’effet d’une rupture sur le service. Dans un salon de thé, le café en grains peut passer avant un accessoire coûteux vendu rarement, parce qu’en manquer interrompt une partie du service.
- Priorité A : contrôler plusieurs fois par semaine les meilleures ventes, les produits chers ou les ingrédients indispensables. Nora vérifie ses cafés froids avant le pic du week-end, lorsque le résultat peut encore modifier sa commande.
- Priorité B : réserver un créneau hebdomadaire ou bimensuel aux familles dont les mouvements restent réguliers. Un relevé fait la veille de la commande d’épicerie aide à éviter les achats en double.
- Priorité C : faire tourner les rayons plus stables sur un calendrier mensuel ou plus espacé. Les produits saisonniers et les cartons relégués au fond de la réserve doivent garder une date de passage, même s’ils ne posent pas de problème apparent.
Les catégories évoluent avec l’activité. Un présentoir de chocolats peut devenir prioritaire à l’approche d’une fête, puis retrouver un rythme normal après le pic de ventes. À l’inverse, des écarts répétés sur une famille peu rentable justifient de la contrôler temporairement plus souvent, le temps de voir si la cause vient des réceptions, de la caisse ou du rangement.
Organisation du magasin : inscrire les comptages dans la semaine
Dans l’épicerie, Nora prévoit dix à quinze minutes le lundi pour les boissons, avant la première livraison. Le mercredi, elle profite d’un creux pour vérifier les soins de valeur avec son collègue. Le jeudi, elle compte le café et le thé avant la commande de réassort, en gardant un créneau plus long si les produits sont répartis entre deux pièces.
Une séance courante de 10 à 20 minutes suffit pour démarrer, mais sa capacité dépend davantage du rangement que du nombre de références. Vingt références étiquetées sur un meuble se traitent plus vite que dix produits mélangés dans des cartons ouverts. Mieux vaut réduire le lot que laisser une feuille à moitié remplie : à la reprise, les ventes et les réceptions risquent d’avoir changé les chiffres.
Le planning indique pour chaque passage la zone ou les références attendues, la personne chargée du relevé et la date du dernier contrôle validé. Si un créneau saute à cause d’une livraison tardive, il est reprogrammé au lieu d’être marqué comme terminé. La rotation devient ainsi un outil de couverture du catalogue, et pas seulement une habitude de vérifier les rayons qui attirent le plus l’attention.
Inventaire annuel : quand un comptage complet reste-t-il utile ?
Un comptage intégral est particulièrement utile lorsqu’un commerce a besoin d’une base commune à une date précise. Il peut s’agir d’une clôture, d’une cession de fonds ou d’un changement de logiciel de caisse. Si les quantités enregistrées inspirent déjà peu confiance, importer le fichier sans vérification risque de transférer les erreurs dans le nouvel outil plutôt que de les résoudre.
Dans le cas de Nora, le déménagement de sa réserve est une bonne occasion de repartir sur un état fiable. Des cartons ont changé d’étagère sans trace dans le système, et d’anciennes références réapparaissent derrière les plus récentes. Un passage complet, réalisé à un moment où les transferts sont maîtrisés, permet de retrouver ces marchandises et de distinguer celles qui peuvent encore être vendues de celles qui doivent être isolées.
Inventaire de clôture : distinguer quantités, état et valorisation
Le comptage dit combien d’articles sont présents ; il ne dit pas, à lui seul, quelle valeur retenir dans les comptes. Deux cartons de biscuits peuvent exister physiquement alors que l’un est abîmé. L’équipe relève les deux quantités et précise l’état des produits pour permettre le traitement comptable approprié, plutôt que de supprimer les biscuits détériorés de la feuille ou de les traiter comme de la marchandise intacte.
Ni le prix affiché en rayon ni le total issu des scans ne constitue automatiquement la valeur comptable. Les coûts d’achat, les éventuelles dépréciations et le rattachement des mouvements à la bonne période se traitent selon les règles applicables à l’entreprise. Lors d’une cession, la valeur convenue entre les parties peut aussi répondre à des critères différents de ceux retenus pour les comptes.
Les obligations d’inventaire dépendent de la juridiction et de la situation de l’entreprise. Avant de remplacer un dénombrement intégral de fin d’exercice par des vérifications réparties sur l’année, faites valider par votre expert-comptable le calendrier, les justificatifs à conserver et la façon de rattacher les quantités à la clôture. Il ne faut pas présumer qu’une fermeture annuelle est imposée, ni que quelques contrôles ciblés suffisent pour documenter la totalité des marchandises.
Préparer un inventaire complet sans désorganiser la boutique
Quelques jours avant le rendez-vous, l’équipe range les cartons, identifie les références sans étiquette et sépare les retours des produits prêts à la vente. Elle recense aussi les emplacements discrets : dessous de caisse, vitrines, bacs promotionnels et réserve déportée. Un plan numéroté apporte souvent plus qu’une liste alphabétique, car chacun voit immédiatement les zones terminées et celles qui restent à couvrir.
Le jour du relevé, la priorité est de maîtriser les mouvements. Idéalement, l’équipe sépare le dénombrement des ventes, réceptions et déplacements de marchandises. Si le commerce doit continuer à travailler, elle note l’heure de référence et consigne les entrées et sorties intervenues entre cette heure et le passage dans chaque zone. Sans journal des mouvements, une vente peut passer pour un manque ou une livraison pour un excédent.
Une première personne relève les quantités ; une seconde vérifie les références dont l’écart ou la valeur justifie un nouveau passage. Cette vérification ciblée est préférable à un double comptage systématique lorsque l’équipe est réduite, à condition de définir les critères à l’avance. Le seuil peut combiner le nombre d’unités et leur valeur, car l’absence d’un seul article cher peut peser davantage qu’un écart de plusieurs produits bon marché.
Une fois les feuilles validées, Nora conserve les relevés datés, les corrections et les explications disponibles. Elle obtient ainsi un état exploitable par une personne qui n’était pas dans le magasin ce jour-là. La valeur d’un inventaire intégral ne vient pas seulement de son périmètre : elle tient à la possibilité de comprendre comment les chiffres ont été obtenus.
Fiabilité des stocks : utiliser un instantané et expliquer les écarts
Un instantané de stock est une copie datée des quantités théoriques. Il peut s’agir d’un export du logiciel de caisse ou d’une fonction dédiée dans un outil de gestion des stocks. Il ne bloque ni les passages en caisse ni les livraisons : il permet de retrouver le chiffre exact affiché au début du contrôle, même si le logiciel a depuis intégré d’autres mouvements.
À 9 heures, le fichier de Nora indique douze cafés froids. Deux sont vendus avant le comptage de 9 h 15, et six sont alors relevés en magasin. Si les deux ventes sont les seuls mouvements et que la référence a été vérifiée partout, la quantité attendue à 9 h 15 est de dix unités : l’écart est de quatre, et non de six. Sans rapprochement des horaires, Nora aurait enregistré une perte trop élevée et faussé sa prochaine commande.
Écart de stock : recompter avant de corriger la caisse
- Recompter sans se fier au total attendu. Une seconde lecture évite de reproduire une erreur de saisie ou d’arrêter le relevé dès que le chiffre affiché semble atteint.
- Vérifier les emplacements et l’unité de vente. Inspectez les présentoirs secondaires, le panier de retours et la réserve. Un pack de six n’équivaut pas à une bouteille si la caisse suit les ventes à l’unité.
- Relire les mouvements récents. Rapprochez les tickets, les bons de livraison, les retours et les déclarations de casse depuis le dernier contrôle fiable.
- Valider une correction traçable. Notez la quantité mesurée, l’heure, le motif établi ou la mention « cause non identifiée », ainsi que le nom de la personne qui valide l’ajustement.
La force du contrôle fréquent est de raccourcir la recherche. Si le frigo a été vérifié la veille, Nora peut relire quelques tickets et un bon de livraison ; après plusieurs mois, les mêmes justificatifs existent peut-être, mais le volume à examiner rend l’enquête beaucoup plus coûteuse. Une anomalie répétée sur le même fournisseur peut mener à une vérification au déchargement. Elle ne prouve ni un manquant systématique à la livraison ni un vol.
Comptage sur smartphone : ce que le scan facilite et ce qu’il ne vérifie pas
Un smartphone suffit pour lire les codes-barres et organiser les relevés en documents distincts, par exemple « Frigo boissons » et « Réserve épicerie ». Retail Scan & Stock permet notamment de scanner avec l’appareil photo, de travailler hors ligne dans une réserve sans réseau et d’exporter les comptages en CSV ou dans un format compatible avec Excel. L’équipe peut ensuite rapprocher ces données d’un export de caisse.
La synchronisation entre appareils autorisés relève des forfaits payants ; elle ne signifie pas que deux personnes peuvent modifier simultanément le même document. L’application ne planifie pas automatiquement les cycles et n’analyse pas les écarts par IA. Pour une petite équipe, un calendrier partagé et un document par zone restent suffisants si chaque relevé a un responsable et si l’export est contrôlé avant de modifier les quantités du logiciel de caisse.
Le scan identifie une référence, mais ne vérifie ni l’unité commerciale ni le nombre d’articles présents derrière la première rangée. Il n’établit pas non plus qu’une correction a été faite au bon moment : saisir le total d’un relevé ancien peut effacer l’effet de ventes plus récentes. La fiabilité des stocks dépend donc autant de la règle de rapprochement que de l’outil utilisé pour saisir les quantités.
Choix de la méthode : bâtir un calendrier d’inventaire pour un petit commerce
Le choix de la méthode commence par la contrainte qui pèse le plus sur le magasin. Une librairie de quartier avec peu de mouvements quotidiens peut organiser un comptage général sur une plage où elle est déjà fermée, tout en vérifiant les nouveautés les plus vendues au besoin. Dans une supérette ouverte tous les jours, la même opération peut exiger un renfort ou plusieurs interventions hors horaires, alors qu’un créneau court et régulier s’intègre au service.
Il faut aussi regarder ce que coûte une mauvaise quantité. Pour un article commandable le lendemain et vendu occasionnellement, une erreur isolée peut attendre le prochain cycle. Pour du pain livré chaque matin, une différence passée sous silence risque de provoquer une rupture au déjeuner ou des invendus le soir. Le rythme dépend donc du délai dont dispose l’équipe pour agir, pas seulement de la taille du catalogue.
Modèle hybride : associer les contrôles réguliers à un inventaire général
Nora choisit de contrôler ses références les plus sensibles plusieurs fois par semaine. Elle réserve aussi vingt à trente minutes avant sa commande hebdomadaire pour une ou deux familles très demandées. Une fois par mois, une séance plus longue couvre par roulement une partie de l’épicerie sèche ou de la réserve, afin d’inclure des zones où les écarts ne se remarquent pas au premier coup d’œil.
Elle conserve un inventaire général de validation à l’échéance convenue avec son expert-comptable. Les contrôles précédents lui servent à préparer le rendez-vous : les écarts récurrents ont déjà fait l’objet d’une enquête, les unités de vente sont définies et les emplacements secondaires figurent sur le plan. En revanche, un relevé de boissons réalisé deux semaines plus tôt n’est pas repris tel quel dans l’état de clôture : les mouvements intermédiaires doivent être pris en compte.
À l’inverse, une boutique qui démarre avec des données peu fiables a intérêt à envisager d’abord un comptage complet. Si les références sont mal identifiées ou les cartons mal rattachés au logiciel, quelques séances tournantes risquent de corriger les produits les plus visibles tout en laissant le reste dans le flou. Une fois cette base remise à plat, de courts contrôles permettent de repérer plus vite les nouvelles dérives.
Suivre les résultats sans alourdir la gestion des stocks
Pendant le premier mois, Nora suit trois informations : les séances effectivement réalisées, les écarts qui reviennent et le temps total consacré au relevé puis à son traitement. Elle distingue les anomalies qui ont changé une décision, par exemple une commande corrigée avant envoi, de celles qui n’ont demandé qu’un ajustement mineur. Cela lui permet de déplacer un créneau vers la réserve s’il apporte davantage qu’un nouveau contrôle du frigo.
Elle fixe aussi une règle simple pour les absences : un créneau reporté garde une nouvelle date et un responsable. Sans cette règle, les tâches courtes sont les premières à disparaître les jours chargés, surtout dans les rayons placés en bas de la liste. Le suivi doit rester léger, mais assez précis pour montrer quelles parties du magasin n’ont pas été vérifiées depuis longtemps.
Après plusieurs cycles, Nora constate que certains écarts correspondent à des cartons enregistrés comme des unités. Elle clarifie la saisie des réceptions et vérifie les résultats lors des passages suivants, au lieu de compter indéfiniment plus souvent. C’est un bon critère pour juger le calendrier : il doit aider l’équipe à supprimer des causes d’erreur, pas seulement lui apprendre à corriger plus vite les mêmes chiffres.
Un petit commerce doit-il obligatoirement faire un inventaire physique annuel ?
Les obligations dépendent de la juridiction et de la situation de l’entreprise. Faites valider par votre expert-comptable la fréquence des contrôles, les justificatifs à conserver et les conditions dans lesquelles des comptages tournants peuvent contribuer à documenter la clôture.
Combien d’articles compter dans une séance d’inventaire tournant ?
Commencez par un lot que l’équipe peut vérifier en 10 à 20 minutes. Ajustez le nombre de références selon le rangement, les conditionnements et le nombre d’emplacements à visiter.
Peut-on compter pendant les heures d’ouverture ?
Oui, si le périmètre est réduit et que les ventes, réceptions et déplacements qui le concernent sont relevés. Évitez de compter une étagère pendant sa remise en rayon ; si le flux est trop soutenu, choisissez un créneau avant l’ouverture.
Que faire si un écart important se répète après correction ?
Recomptez la référence dans tous ses emplacements, vérifiez les unités de vente et rapprochez les dernières réceptions des tickets et des retours. Si l’écart revient, observez le processus qui le précède plutôt que de multiplier les ajustements sans motif.
L’inventaire tournant suffit-il à réduire la démarque ?
Il aide à détecter les écarts plus tôt, mais ne les empêche pas à lui seul. Les contrôles à la réception, la formation en caisse et le suivi de la casse restent nécessaires pour agir sur leurs causes.